Domain dezentrale-waermepumpe.de kaufen?
Wir ziehen mit dem Projekt
dezentrale-waermepumpe.de um.
Sind Sie am Kauf der Domain
dezentrale-waermepumpe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dezentrale-waermepumpe.de kaufen?
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
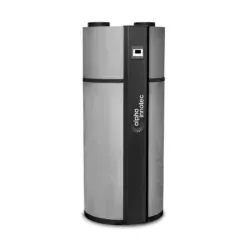
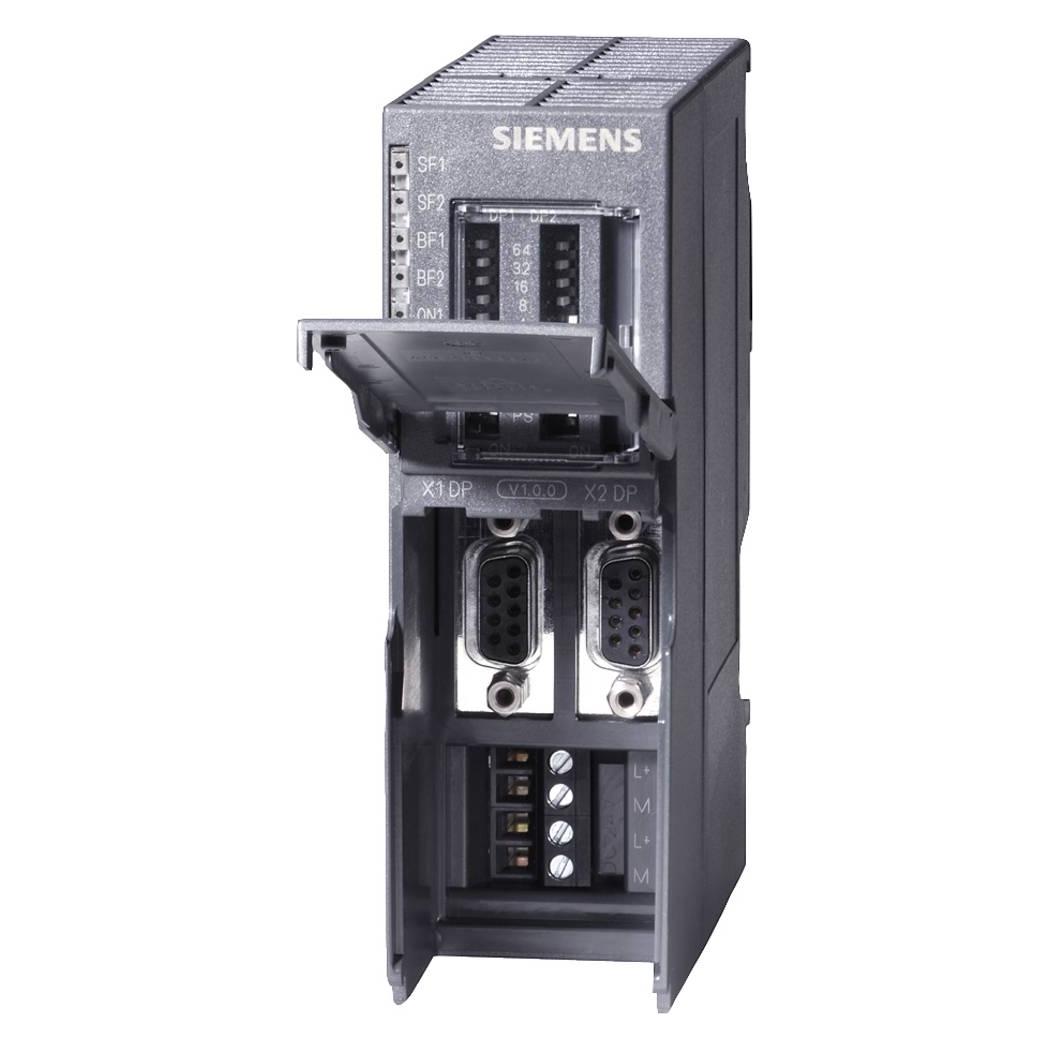
InnoTec BWP 260S Trinkwarmwasser-Waermepumpe mit LuftungsfunktionLänge des Artikels, ohne Verpackung: 620 mm Breite des Artikels, ohne Verpackung: 603 mm Höhe des Artikels, ohne Verpackung: 1960 mm Kippmaß mit Verpackung: 2218mm Kippmaß ohne Verpackung: 2056mm Nettogewicht: 121 kg Betriebsspannung: 230V/1Ph/50Hz Kältemittel: R134a Kältemittelfüllmenge: 1.28 kg3196,21 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
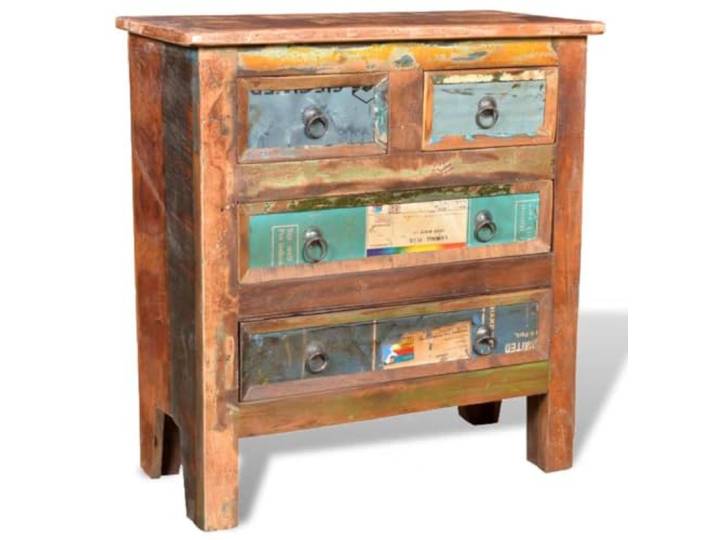
Kommode mit 4 Schubladen aus Altholz, Massivholz Sideboard mit Stauraum Altholz, Teak, Akazie, Mango, Handarbeit, Unikat, nachhaltig, umweltfreundlich, robust, langlebig, VintageKommode mit 4 Schubladen aus Altholz, Massivholz Sideboard mit Stauraum Altholz, Teak, Akazie, Mango, Handarbeit, Unikat, nachhaltig, umweltfreundlich, robust, langlebig, Vintage. Diese Kommode mit 4 Schubladen schafft großzügigen Stauraum, um Ihre Gegenstände geordnet aufzubewahren, während die stabile Oberplatte zusätzlich Platz für eine Tischleuchte oder Dekoartikel bietet. Gefertigt aus Altholz, einem Material, das Merkmale verschiedener Hölzer wie Teak, Akazie oder Mango vereint, überzeugt dieser Schrank durch seine solide, robuste und langlebige Beschaffenheit. Jedes Stück dieser Anrichte ist ein Unikat: Nagellöcher und die natürliche Holzmaserung erzählen eine eigene Geschichte und verleihen dem Möbel einen unverwechselbaren Charakter, der Authentizität ausstrahlt. Die reine Handarbeit dieses Sideboards bringt Vintage-Charme und Exotik in Ihre Einrichtung, wobei jeder Arbeitsschritt vom Polieren bis zum Wachsen mit größter Sorgfalt ausgeführt wurde. Der Einsatz von Altholz unterstreicht Ihr Bewusstsein für Ressourcenschonung und Nachhaltigkeit, denn dieses Möbelstück verbindet Umweltfreundlichkeit mit einer ästhetischen, zeitlosen Optik. Farbe:Original359,00 €*Versand: 23,71 €Sichere Weiterleitung zum Anbieter
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **

Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
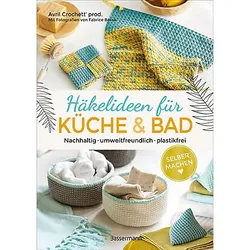
Buch "Häkelideen für Küche und Bad. Nachhaltig, umweltfreundlich, plastikfrei"Häkelideen für Küche und Bad. 21 gehäkelte Alltagshelfer. Wasch-, Spül- und Putzlappen, Handtücher, Abschminkpads, Topfschoner oder Aufbewahrungstüten: Viele der oft nur einmal benutzten Utensilien in Bad und Küche können problemlos durch gehäkelte, wiederverwendbare Alternativen ersetzt werden. Dank der genauen Anleitungen einfach anzufertigen. Buch mit 96 Seiten. Größe: 18,5 x 26 cm.9,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
InnoTec BWP 190S Trinkwarmwasser-Waermepumpe mit LuftungsfunktionLänge des Artikels, ohne Verpackung: 620 mm Breite des Artikels, ohne Verpackung: 603 mm Höhe des Artikels, ohne Verpackung: 1610 mm Kippmaß mit Verpackung: 1878 mm Kippmaß ohne Verpackung: 2056 mm Nettogewicht: 110 kg Betriebsspannung: 230V/1Ph/50Hz Kältemittel: R134a Kältemittelfüllmenge: 1.2 kg2869,51 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
InnoTec BWP 260S Trinkwarmwasser-Waermepumpe mit LuftungsfunktionLänge des Artikels, ohne Verpackung: 620 mm Breite des Artikels, ohne Verpackung: 603 mm Höhe des Artikels, ohne Verpackung: 1960 mm Kippmaß mit Verpackung: 2218mm Kippmaß ohne Verpackung: 2056mm Nettogewicht: 121 kg Betriebsspannung: 230V/1Ph/50Hz Kältemittel: R134a Kältemittelfüllmenge: 1.28 kg3196,21 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Kommode mit 4 Schubladen aus Altholz, Massivholz Sideboard mit Stauraum Altholz, Teak, Akazie, Mango, Handarbeit, Unikat, nachhaltig, umweltfreundlich, robust, langlebig, VintageKommode mit 4 Schubladen aus Altholz, Massivholz Sideboard mit Stauraum Altholz, Teak, Akazie, Mango, Handarbeit, Unikat, nachhaltig, umweltfreundlich, robust, langlebig, Vintage. Diese Kommode mit 4 Schubladen schafft großzügigen Stauraum, um Ihre Gegenstände geordnet aufzubewahren, während die stabile Oberplatte zusätzlich Platz für eine Tischleuchte oder Dekoartikel bietet. Gefertigt aus Altholz, einem Material, das Merkmale verschiedener Hölzer wie Teak, Akazie oder Mango vereint, überzeugt dieser Schrank durch seine solide, robuste und langlebige Beschaffenheit. Jedes Stück dieser Anrichte ist ein Unikat: Nagellöcher und die natürliche Holzmaserung erzählen eine eigene Geschichte und verleihen dem Möbel einen unverwechselbaren Charakter, der Authentizität ausstrahlt. Die reine Handarbeit dieses Sideboards bringt Vintage-Charme und Exotik in Ihre Einrichtung, wobei jeder Arbeitsschritt vom Polieren bis zum Wachsen mit größter Sorgfalt ausgeführt wurde. Der Einsatz von Altholz unterstreicht Ihr Bewusstsein für Ressourcenschonung und Nachhaltigkeit, denn dieses Möbelstück verbindet Umweltfreundlichkeit mit einer ästhetischen, zeitlosen Optik. Farbe:Original359,00 €*Versand: 23,71 €Sichere Weiterleitung zum Anbieter
-
BOSCH dezentrale Lüftung V3000D 55 /F Fertigbauset: Ventilator + WärmespeicherDezentrales Wohnungslüftungsgerät Vent 3000 D mit Wärmerückgewinnung Ideal für die energetische Sanierung, aber auch für den Neubau optimal geeignet Schnelle und einfache Montage als auch Wartung (Luftkanalsystem ist nicht erforderlich) Push-Pull Prinzip mit 2-8 Geräten in einem System Ungerade Kombination von Einzelgeräten möglich (3,5,7) Allgemeine bauaufsichtliche Zulassung (DIBt) Bedarfsgerechte Wohnungslüftung durch integrierten Feuchtefühler, Luftmenge 4-stufig regelbar Patentierte Helmholz-Innenhaube für sehr geringe Geräuschpegel Druckstabiler und leistungsstarker Ventilator der Klasse S3 Hocheffizienter Keramik-Wärmespeicher mit Hexagonalstruktur für verlustarme Durchströmung Äußerst kompakte Bauweise mit einem Rohrdurchmesser von nur 160 mm (Kernlochbohrung: 162 mm) Mindestwandstärke von 220 mm Lüftungsregler im Standard-Lichtschalterformat mit integriertem Feuchtesensor für bi...361,17 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Fuhrländer, Joachim: ErneuerbarErneuerbar , Wenn Energie Zukunft gestaltet. Mein Leben als Windkraftpionier. Autobiografie. Unternehmer mit Haltung: Soziales Engagement, christliche Werte und das Vertrauen in erneuerbare Energien , Radaufhängung, Federung & Lenkung > Motorrad- & Rollerteile & -zubehör , Erscheinungsjahr: 20231129, Produktform: Leinen, Autoren: Fuhrländer, Joachim, Seitenzahl/Blattzahl: 240, Keyword: afrika; afrika erneuerbare energien; afrika wirtschaftswachstum; afrika zukunft; alternative energiequellen; an gott glauben; autobiografie; autobiografien; autobiographie bücher; bekannte unternehmer; biografie; biografie bücher; biografie unternehmer; biografien; biografien buch; biografien bücher; biografien erfolgreicher menschen; biografien wirtschaft; biographie bücher; biographien; bonifatius buch; bonifatius bücher; buch biografie; buch erneuerbare energien; buch unternehmer; bücher erfolgreicher menschen; bücher für unternehmer; christliche werte; christliche werte im alltag; christlicher glaube; deutsche biografien; deutschland; empfehlenswerte biographien; energie politik, Fachschema: Erinnerung / Arbeit, Wirtschaft, Technik, Fachkategorie: Gesellschaft und Kultur, allgemein, Thema: Auseinandersetzen, Warengruppe: HC/Politikwissenschaft/Soziologie/Allgemeines, Fachkategorie: Autobiografien: Wirtschaft und Industrie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bonifatius GmbH, Verlag: Bonifatius GmbH, Verlag: Bonifatius GmbH, Produktverfügbarkeit: 02, Länge: 215, Breite: 135, Höhe: 25, Gewicht: 434, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783987909139, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0140, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.